Domain vcoe.de kaufen?
Wir ziehen mit dem Projekt
vcoe.de um.
Sind Sie am Kauf der Domain
vcoe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vcoe.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
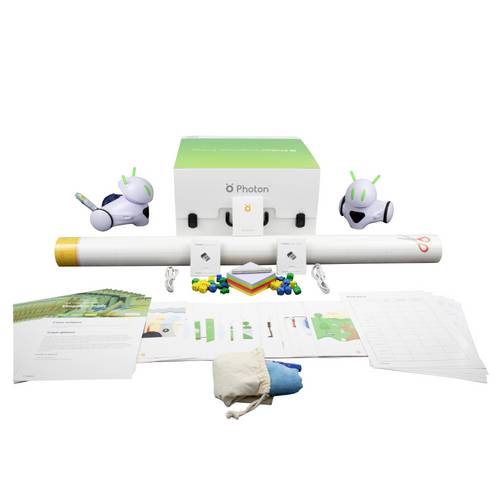
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
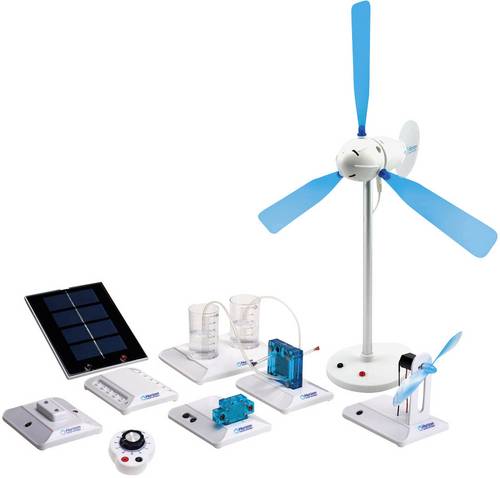
Horizon Educational FCJJ-37 Renewable Energy Science Education Set Erneuerbare Energien, Alternative Energien Experimentier-SetDas erneuerbare Energien Wissenschaftsset zeigt die Funktionsweisen von sauberer Technologie zur Energieerzeugung in Miniaturgröße. Betreiben Sie einen Elektrokreis mit dem Solarpanel oder dem Windrad mit profilierten Blättern basierend auf NASA Flugtechnik. Erzeugen Sie Wasserstoff durch Wasser-Elektrolyse und konvertieren es in Elektrizität durch die Nutzung einer PEM Brennstoffzelle. Egal welche Kombination von Technologien Sie erforschen möchten, dieses Lern-Set stellt eine verständliche Einführung in die Funktionsweisen hinter erneuerbaren Microstromnetzen.236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horizon Educational FCJJ-24 Horizon Energy Monitor Erneuerbare Energien FertiggerätDer Monitor für regenerative Energiequellen ist ein pädagogosches Messgerät mit PC-Mess-Software zur grafischen Darstellung der leistungscharakteristik auf einem zweizeiligen LCD-Bildschirm oder auf dem Windows-Computer. Der Monitor ist ein batteriebetriebenes Gerät, das mit einem USB-Anschluss geliefert wird. Dies ermöglicht eine Handhabung, drinnen oder draußejn, wobei Sie direkte Solar- und Windmessungen vornehmen können. Der Monitor für regeneratve Energiequellen ist vollständig kompatibel mit jedem Experimentierkasten von Horizon.201,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreislaufwirtschaft in Deutschland. Entwicklung, Umsetzung und Zukunftsperspektiven, Fachbücher von AnonymousBachelorarbeit aus dem Jahr 2023 im Fachbereich BWL - Wirtschaftspolitik, Note: 1,7, Pädagogische Hochschule Freiburg im Breisgau, Sprache: Deutsch. Abstract: In der vorliegenden Arbeit soll das System der Kreislaufwirtschaft näher beleuchtet werden, um die Aktualität und Relevanz für die Bevölkerung zu verdeutlichen. Dies soll ein Beitrag zum Nachdenken, Umdenken und Handeln sein. In die Thematik wird eingeführt mit einer ausführlichen Beschreibung der Kreislaufwirtschaft, wie sie funktionieren kann und welche Rahmenbedingungen und Ziele mit ihr einhergehen. Anschliessend wird mithilfe eines Statusberichts ein Einblick in die aktuelle Entwicklung der Kreislaufwirtschaft in Deutschland gegeben. Das Vorankommen beruht auf europäischen Strategien, deren Ziel die Schaffung eines Rahmens für einen schnellen, effizienten Weg in Richtung Kreislaufwirtschaft ist. Demnach werden zwei umweltpolitische Strategien skizziert. Zudem sollen Herausforderungen aufgezeigt werden, in welchen Gebieten der Kreislaufwirtschaft noch Handlungsbedarf besteht. Am Ende werden Lösungsansätze vorgestellt, die für eine Transformation wesentlich sind. Seit Beginn des 20. Jahrhunderts ist der materielle Wohlstand in den Industrieländern überdimensional gewachsen. Immer mehr Menschen haben die Möglichkeit, Konsumgüter zu besitzen. Dieser Fortschritt basiert allerdings auf unserem linearen Wirtschaftsmodell, das auf Produktion, Konsum und anschliessender Entsorgung ausgerichtet ist. Natürliche und vermeintlich unerschöpfliche Ressourcen, die der Wirtschaft als Input dienen, sowie das Streben der Unternehmen nach Gewinnmaximierung führen dazu, dass unser Wirtschaftssystem linear ausgerichtet ist. Das heisst, Güter werden nach einmaliger Nutzung entsorgt und das Wirtschaftswachstum ist untrennbar mit dem Ressourcenverbrauch verbunden. Damit einher geht eine kontinuierliche Steigerung des Rohstoffverbrauchs. Das Einwirken des Menschen auf die Natur durch die industrielle Produktion verursacht neben Treibhausgasemissionen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Landschaft und erneuerbare Energien, Fachbücher von Sandra SieberDer Begriff der Landschaft ist eng verknüpft mit der Vorstellung einer guten Natur, unberührt von Technik und menschlichen Einflüssen. Dabei ist Landschaft fast immer das genaue Gegenteil: Die Landschaften Mitteleuropas sind vom Menschen gestaltete Umgebungen, die seit Jahrtausenden durch technische Errungenschaften und die Nutzung von Energien geprägt wurden. Landschaften sind somit immer auch Energielandschaften. Sandra Sieber geht folgenden Fragen nach: Wie konnten die Energiegewinnung und ihre Techniken aus den Vorstellungen von Landschaft ausgeschlossen werden? Weshalb werden kultivierte Landschaften als unberührte Natur angesehen? Und welche Wertungen und Zuschreibungen prägen unser Verhältnis zu Technik und Landschaft bis heute? Sie arbeitet gängige Überzeugungen der vermeintlichen Unverträglichkeit von Landschaft und erneuerbaren Energien heraus und untersucht ihren Ursprung. Auch die Einstellungen jüngerer Planender zu Energielandschaften werden exemplarisch beleuchtet. Die Autorin kann so kompakt und bildhaft unterschiedliche Deutungen und Wertungen von Landschaft und Technik darstellen, die in der Diskussion um zeitgenössische Energielandschaften bis heute zu Konflikten führen. Sie hält damit ein Plädoyer für eine konstruktiv-gestaltende Energiewende vor Ort, denn es kann keine schöne Landschaft auf Kosten anderer geben.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horizon Educational FCJJ-37 Renewable Energy Science Education Set Erneuerbare Energien, Alternative Energien Experimentier-SetDas erneuerbare Energien Wissenschaftsset zeigt die Funktionsweisen von sauberer Technologie zur Energieerzeugung in Miniaturgröße. Betreiben Sie einen Elektrokreis mit dem Solarpanel oder dem Windrad mit profilierten Blättern basierend auf NASA Flugtechnik. Erzeugen Sie Wasserstoff durch Wasser-Elektrolyse und konvertieren es in Elektrizität durch die Nutzung einer PEM Brennstoffzelle. Egal welche Kombination von Technologien Sie erforschen möchten, dieses Lern-Set stellt eine verständliche Einführung in die Funktionsweisen hinter erneuerbaren Microstromnetzen.236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Horizon Educational FCJJ-24 Horizon Energy Monitor Erneuerbare Energien FertiggerätDer Monitor für regenerative Energiequellen ist ein pädagogosches Messgerät mit PC-Mess-Software zur grafischen Darstellung der leistungscharakteristik auf einem zweizeiligen LCD-Bildschirm oder auf dem Windows-Computer. Der Monitor ist ein batteriebetriebenes Gerät, das mit einem USB-Anschluss geliefert wird. Dies ermöglicht eine Handhabung, drinnen oder draußejn, wobei Sie direkte Solar- und Windmessungen vornehmen können. Der Monitor für regeneratve Energiequellen ist vollständig kompatibel mit jedem Experimentierkasten von Horizon.201,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreislaufwirtschaft in Deutschland. Entwicklung, Umsetzung und Zukunftsperspektiven, Fachbücher von AnonymousBachelorarbeit aus dem Jahr 2023 im Fachbereich BWL - Wirtschaftspolitik, Note: 1,7, Pädagogische Hochschule Freiburg im Breisgau, Sprache: Deutsch. Abstract: In der vorliegenden Arbeit soll das System der Kreislaufwirtschaft näher beleuchtet werden, um die Aktualität und Relevanz für die Bevölkerung zu verdeutlichen. Dies soll ein Beitrag zum Nachdenken, Umdenken und Handeln sein. In die Thematik wird eingeführt mit einer ausführlichen Beschreibung der Kreislaufwirtschaft, wie sie funktionieren kann und welche Rahmenbedingungen und Ziele mit ihr einhergehen. Anschliessend wird mithilfe eines Statusberichts ein Einblick in die aktuelle Entwicklung der Kreislaufwirtschaft in Deutschland gegeben. Das Vorankommen beruht auf europäischen Strategien, deren Ziel die Schaffung eines Rahmens für einen schnellen, effizienten Weg in Richtung Kreislaufwirtschaft ist. Demnach werden zwei umweltpolitische Strategien skizziert. Zudem sollen Herausforderungen aufgezeigt werden, in welchen Gebieten der Kreislaufwirtschaft noch Handlungsbedarf besteht. Am Ende werden Lösungsansätze vorgestellt, die für eine Transformation wesentlich sind. Seit Beginn des 20. Jahrhunderts ist der materielle Wohlstand in den Industrieländern überdimensional gewachsen. Immer mehr Menschen haben die Möglichkeit, Konsumgüter zu besitzen. Dieser Fortschritt basiert allerdings auf unserem linearen Wirtschaftsmodell, das auf Produktion, Konsum und anschliessender Entsorgung ausgerichtet ist. Natürliche und vermeintlich unerschöpfliche Ressourcen, die der Wirtschaft als Input dienen, sowie das Streben der Unternehmen nach Gewinnmaximierung führen dazu, dass unser Wirtschaftssystem linear ausgerichtet ist. Das heisst, Güter werden nach einmaliger Nutzung entsorgt und das Wirtschaftswachstum ist untrennbar mit dem Ressourcenverbrauch verbunden. Damit einher geht eine kontinuierliche Steigerung des Rohstoffverbrauchs. Das Einwirken des Menschen auf die Natur durch die industrielle Produktion verursacht neben Treibhausgasemissionen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit und Umweltschutz in der Kita, Schulbücher von Anna von HachtDas Buch "Nachhaltigkeit und Umweltschutz in der Kita" von Anna von Hacht bietet eine umfassende Einführung in die Umwelterziehung für frühkindliche Bildungseinrichtungen. Es thematisiert, wie Bildung für nachhaltige Entwicklung (BNE) im Alltag von Kitas umgesetzt werden kann. Mit 44 Bildkarten und einem Begleitheft werden praxisnahe Ideen vorgestellt, die es Kita-Teams ermöglichen, Themen wie Mülltrennung, Energiesparen und verantwortungsvollen Konsum in den Alltag zu integrieren. Reflexionsfragen fördern den Austausch im Team und helfen, konkrete Projektideen zu entwickeln, die Kinder aktiv in die Umweltschutzmassnahmen einbeziehen. Das Buch zielt darauf ab, Nachhaltigkeit als selbstverständlichen Bestandteil der kindlichen Lebensrealität zu etablieren und die Bedeutung von Ressourcenbewusstsein bereits im frühen Alter zu vermitteln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.